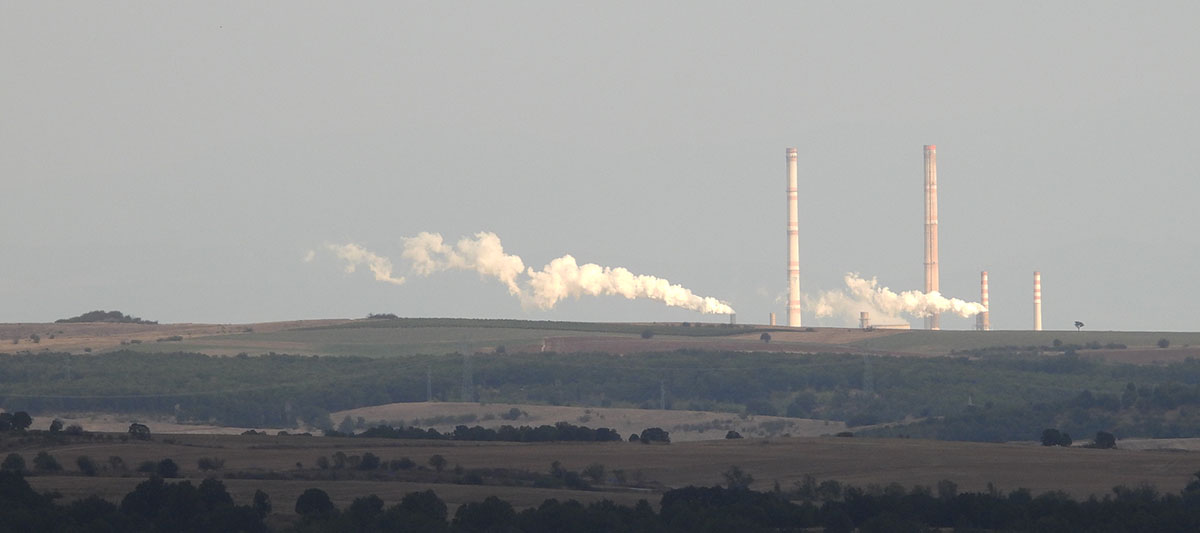
Американската компания ContourGlobal е в напреднали преговори за продажбата на въглищните активи на ТЕЦ „КонтурГлобал Марица-изток 3“ на дружеството „Номад енерджи къмпани“. То публично се свързва с бизнесмена Христо Ковачки. Сделката обхваща само въглищната част на централата, докато модерната батерийна система за съхранение на енергия остава собственост на американците.
Причината за продажбата е тежкото финансово състояние на ТЕЦ-а след края на дългосрочния договор с НЕК. Производството е спаднало рязко, а централата работи едва по няколко дни месечно, което доведе до загуба от над 80 млн. лв. за последната година. За ContourGlobal въглищната мощност вече не е рентабилна и не се вписва в стратегията им за преминаване към ВЕИ и батерии.
Държавната НЕК, която притежава 27% от ТЕЦ-а, има право на първи отказ и може да блокира сделката. Окончателното решение предстои, а продажбата трябва да бъде одобрена и от регулаторите.
Защо Ковачки може да печели от нерентабилна мощност
Продажбата на въглищните активи на ТЕЦ „КонтурГлобал Марица-изток 3“ към фирма, свързвана с Христо Ковачки, поставя логичния въпрос: как една централа, която е губеща за американски инвеститор, може да стане печеливша за български енергиен бизнесмен?
ContourGlobal работеше по класически пазарен модел – печалба от произведена електроенергия. След края на дългосрочния договор с НЕК централата работи само по няколко дни месечно и генерира огромни загуби.
Ковачки традиционно печели от въглищни мощности чрез държавни механизми за плащане за готовност, известни в миналото като „студен резерв“. Тези механизми осигуряват приходи дори когато централата не работи, а само стои в режим на готовност.
В момента държавата обсъжда нов модел за гъвкавост и капацитет, който може да включи въглищни централи. Ако ТЕЦ-ът бъде включен, приходите са гарантирани.
Американските компании поддържат високи стандарти за безопасност, екология и персонал. Ковачки е известен с агресивно намаляване на разходите, минимални инвестиции в модернизация. Ковачки контролира мрежа от ТЕЦ-ове и мини. Това му позволява вътрешни доставки на въглища.
Американски инвеститор е зависим от строги регулации и международни стандарти. Българският въглищен бизнес често работи в по-гъвкава среда, където регулаторните решения се променят според политическата ситуация.
Това създава условия, в които нерентабилни мощности могат да бъдат поддържани изкуствено.
Въглищните активи са амортизирани и се оценяват на 15–20 млн. евро. При толкова ниска входна цена дори малки приходи от механизми за готовност могат да направят централата печеливша.
Американците се оттеглят заради нерентабилната въглищна мощност, а структура, свързвана с Христо Ковачки, може да я превърне в печеливш актив благодарение на държавни механизми за плащане за готовност и специфичния модел на управление в неговата енергийна група. Това разбира се ще е за сметка на данъкоплатците.